A família mora em Campinas. O patrimônio deixado pelo pai inclui um apartamento em São Paulo, uma fazenda em Goiás e uma casa de praia em Santa Catarina. A primeira pergunta dos herdeiros costuma ser se será preciso abrir três inventários, um em cada Estado.
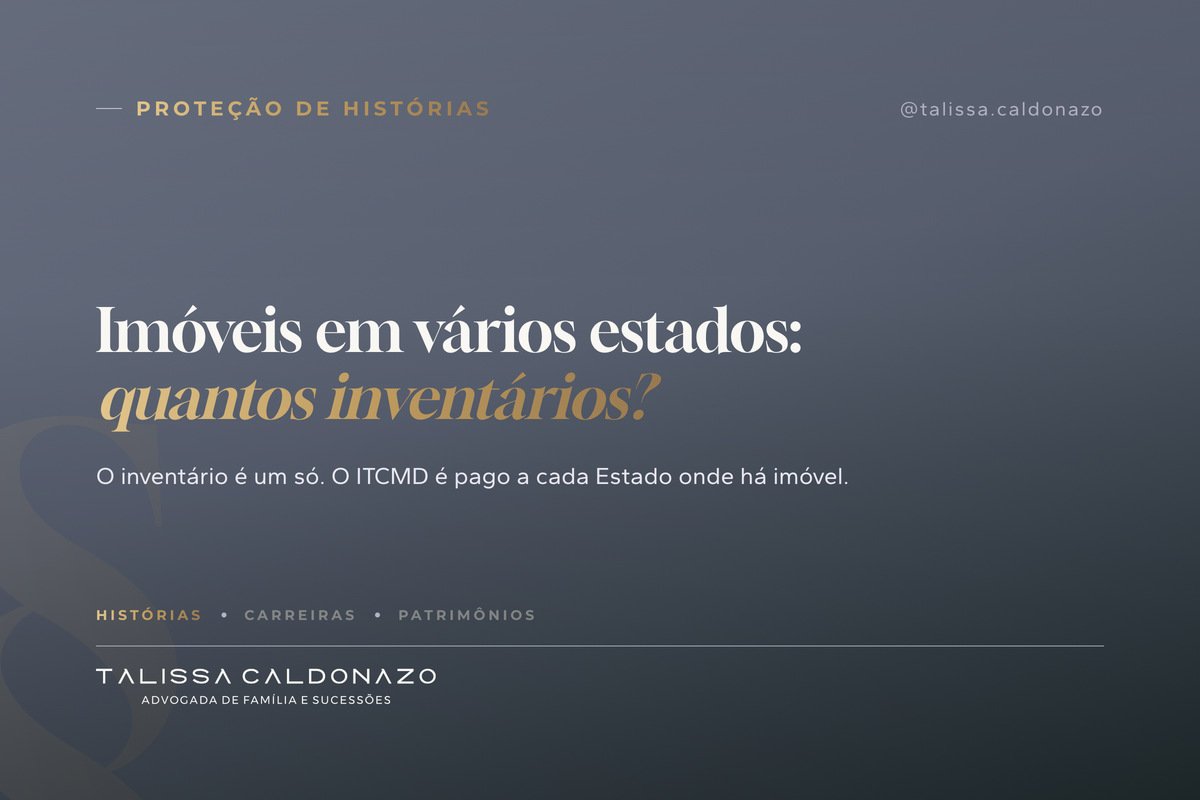
Não. O inventário é um só, mas o ITCMD não. Essa diferença organiza todo o trabalho: um único procedimento reúne a herança, enquanto cada Estado cobra o imposto sobre o imóvel que está no seu território, com a sua própria lei.
Onde abrir o inventário com imóveis em vários estados
A herança é tratada como um todo unitário até a partilha (artigo 1.791 do Código Civil) e a sucessão se abre no lugar do último domicílio do falecido (artigo 1.785). No inventário judicial, o foro competente é o do domicílio do autor da herança no Brasil (artigo 48 do Código de Processo Civil), e não o lugar onde estão os bens.
Quando a pessoa não tinha domicílio certo, a ordem muda (artigo 48, parágrafo único):
- é competente o foro de situação dos imóveis;
- se houver imóveis em foros diferentes, qualquer um deles;
- se não houver imóveis, o foro do local de qualquer dos bens do espólio.
Quem vivia alternadamente entre duas cidades merece atenção especial. Se a pessoa tinha diversas residências onde vivia de forma alternada, qualquer delas é considerada domicílio (artigo 71 do Código Civil). Essa definição precisa ser feita no começo, porque repercute também no imposto sobre os bens móveis, como veremos adiante.
Inventário em cartório: o tabelião pode ser de qualquer lugar
Se todos os herdeiros forem capazes e estiverem de acordo, o inventário pode ser feito por escritura pública, que serve como documento hábil para qualquer ato de registro (artigo 610, parágrafo 1º, do CPC). Havendo testamento ou interessado incapaz, a regra do artigo 610 é o inventário judicial, com as ressalvas que a Resolução CNJ 35/2007 passou a admitir em hipóteses específicas.
Na via do cartório, a escolha do tabelião é livre e não se aplicam as regras de competência do CPC (artigo 1º da Resolução CNJ 35/2007). Na prática, os herdeiros podem lavrar uma única escritura em um tabelionato à escolha deles, mesmo com imóveis em outros Estados. Essa liberdade vale para o cartório de notas, não para o imposto nem para o registro.
Onde pagar o ITCMD quando há imóveis em mais de um estado
A regra está no artigo 155, parágrafo 1º, inciso I, da Constituição e foi repetida no artigo 158 da Lei Complementar 227/2026: sobre bens imóveis situados no Brasil, o imposto é do Estado da situação do bem. Não importa onde o falecido morava nem onde moram os herdeiros.
No exemplo do início, São Paulo tributa o apartamento, Goiás a fazenda e Santa Catarina a casa de praia. Três consequências decorrem disso:
- Cada Estado aplica a sua lei. Alíquota, prazo, multa, isenção e procedimento de declaração saem da legislação de cada um, dentro das normas gerais da Lei Complementar 227/2026. A alíquota é a vigente na abertura da sucessão (artigo 156, parágrafo 1º, inciso I) e deve observar o teto fixado pelo Senado.
- A conta é separada. Ocorrem tantos fatos geradores quantos forem os sucessores, em relação a cada ente federativo competente (artigo 148, parágrafo 2º). Por isso, é preciso calcular por herdeiro e por Estado.
- O valor pode ser discutido em mais de uma frente. A base de cálculo é o valor de mercado do bem (artigo 152), e a homologação do cálculo cabe à administração tributária de cada Estado (artigo 160).
Para dar a dimensão da diferença de procedimento: a lei paulista prevê alíquota de 4% (artigo 16 da Lei 10.705/2000) e multa quando o inventário não é requerido em 60 dias da abertura da sucessão (artigo 21, inciso I). Outro Estado do mesmo inventário pode ter outra alíquota e outro prazo, e é por isso que a tabela de um Estado não serve para os demais.
Imóvel na divisa: quando a fazenda está em dois estados
Quando o mesmo imóvel fica em mais de um Estado, o ITCMD é devido a cada um segundo o valor de mercado da área situada em seu território (artigo 158, parágrafo 1º, da Lei Complementar 227/2026). Não basta dividir pela metragem: a parte com benfeitorias, por exemplo, pode valer mais do que a outra. No registro, a Lei de Registros Públicos determina a abertura de matrículas nas serventias envolvidas (artigo 169, inciso II, da Lei 6.015/1973).
O que muda para bens móveis, quotas e aplicações
Dinheiro, aplicações, veículos e quotas de empresa seguem outra regra. Na transmissão por morte, o imposto é do Estado onde o falecido era domiciliado, seja qual for a localização dos bens (artigo 155, parágrafo 1º, inciso II, da Constituição e artigo 159, inciso I, da Lei Complementar 227/2026). Se ele tinha mais de um domicílio, presume-se o informado na declaração de rendimentos (artigo 159, parágrafo 2º).
Isso tem um efeito pouco lembrado em famílias com holding familiar. Se os imóveis de vários Estados estão no nome da sociedade, o que se transmite aos herdeiros são quotas, e não os imóveis. Nessa hipótese, a competência tende a ser a do domicílio do falecido, e a base de cálculo segue as regras próprias para quotas, que, fora do mercado organizado, têm como piso o patrimônio líquido ajustado a valor de mercado, acrescido do fundo de comércio (artigo 154, inciso II). Essa diferença não é motivo isolado para constituir uma holding, mas precisa entrar na conta do planejamento.
Imóveis fora do Brasil têm tratamento diverso. O imposto, quando devido, segue o critério do artigo 158, inciso II, e o inventário desses bens depende da lei do país onde estão, tema que abordamos em divisão de bens situados no exterior.
A partilha também tem reflexo tributário entre os estados
É comum que os herdeiros prefiram dividir por bem: um fica com a fazenda, outro com o apartamento. Se as partes forem equivalentes em valor, esse arranjo costuma não gerar imposto adicional. Se um herdeiro receber mais do que a sua fração ideal sem compensar os demais, surge o excesso de quinhão tributado pelo ITCMD como doação (artigos 147, inciso I, e 151, inciso II, da Lei Complementar 227/2026). O imposto sobre esse excesso é repartido entre os Estados na proporção do valor de cada bem no total partilhado (artigo 159, parágrafo 1º). Se houver pagamento ao outro herdeiro, a operação precisa de análise própria, porque a transmissão onerosa de imóvel pode atrair o ITBI municipal (artigo 156, inciso II, da Constituição).
Por isso, a partilha não deve ser desenhada só pelo critério de quem quer ficar com o quê. A mesma avaliação que define o imposto também define se houve excesso.
Avaliação dos bens e registro em cada cartório
Avaliação. No inventário judicial, os bens situados fora da comarca podem exigir carta precatória. O artigo 632 do CPC a dispensa quando eles são de pequeno valor ou perfeitamente conhecidos do perito nomeado. Com todas as partes capazes, a avaliação também não será feita se a Fazenda Pública, intimada pessoalmente, concordar de forma expressa com o valor atribuído nas primeiras declarações (artigo 633).
Prazo. O inventário deve ser instaurado em 2 meses da abertura da sucessão e concluído nos 12 meses seguintes, com possibilidade de prorrogação pelo juiz (artigo 611 do CPC). A lei estadual pode aplicar penalidade própria pelo atraso, o que torna o levantamento inicial ainda mais importante quando há vários Estados.
Imposto e escritura. Desde a nova redação do artigo 15 da Resolução CNJ 35/2007, a lavratura não depende da comprovação do pagamento prévio do ITCMD. O imposto continua devido e, se não tiver sido recolhido antes, o tabelião informa o fisco no prazo de 5 dias ou conforme dispuser a legislação tributária. Explicamos o alcance dessa mudança em inventário em cartório sem pagar o ITCMD antes.
Registro. Concluído o inventário, o formal de partilha ou a escritura deve ser registrado na serventia da situação de cada imóvel (artigo 169 da Lei 6.015/1973). Um único título, portanto, passa por vários cartórios, cada um com suas exigências. Com a matrícula atualizada, os herdeiros podem vender em nome próprio. A venda antes da partilha segue outro caminho, tratado em vender imóvel herdado.
Erros comuns nesse tipo de inventário
- Calcular todo o imposto pela alíquota do Estado onde a família mora.
- Deixar para descobrir os prazos e as multas de cada Estado depois de abrir o inventário.
- Usar valores de avaliação incoerentes entre os Estados, ou entre a declaração e a partilha.
- Definir quem fica com cada bem sem verificar se a divisão gerou excesso de quinhão.
- Esquecer que imóvel rural e imóvel com matrícula desatualizada podem pedir documentos adicionais para o registro.
- Tratar as quotas de uma empresa como se fossem os imóveis que estão no nome dela.
Como a advocacia atua
A advocacia da Dra. Talissa Caldonazo, em Campinas/SP, atua em família e sucessões para famílias com patrimônio relevante, atendendo Campinas, a Região Metropolitana e todo o Brasil, inclusive por teleconferência.
Em inventários com bens em mais de um Estado, levantamos os imóveis, as matrículas e os demais bens, definimos o domicílio e a via adequada, judicial ou em cartório, e mapeamos as regras do ITCMD de cada Estado envolvido. Com os parceiros contábeis, projetamos o imposto por herdeiro e estruturamos a partilha. Depois, acompanhamos os registros em cada serventia.
Um inventário, vários estados: a ordem que evita retrabalho
A pergunta útil não é quantos inventários serão abertos, mas quantos fiscos e cartórios vão participar do mesmo procedimento. Quando esse mapa é feito no início, a família decide com a visão do conjunto, e não Estado por Estado.
Agende uma consulta para avaliar a sua situação.
Perguntas frequentes sobre inventário com imóveis em vários estados
Não. O inventário é um só e, no judicial, corre em regra no foro do último domicílio do falecido (artigo 48 do CPC). O que se multiplica é o ITCMD, devido a cada Estado onde há imóvel, e o registro, feito no cartório da situação de cada bem.
No Estado onde o imóvel está, ainda que o falecido e os herdeiros morem em outro (artigo 155, parágrafo 1º, inciso I, da Constituição e artigo 158 da Lei Complementar 227/2026). Alíquota, prazo e multa seguem a lei daquele Estado.
Sim, se os requisitos da via extrajudicial estiverem presentes. A escolha do tabelião é livre (artigo 1º da Resolução CNJ 35/2007) e a escritura serve de documento hábil para o registro (artigo 610, parágrafo 1º, do CPC), que depois é feito no cartório de cada imóvel.
Na transmissão por morte de falecido domiciliado no Brasil, o imposto sobre bens móveis, títulos e créditos é do Estado onde ele era domiciliado, independentemente da localização dos bens (artigo 159, inciso I, da Lei Complementar 227/2026).
O ITCMD é devido a cada Estado segundo o valor de mercado da área situada em seu território (artigo 158, parágrafo 1º, da Lei Complementar 227/2026).
Fontes
- Constituição Federal, artigo 155, inciso I e parágrafo 1º, e artigo 156, inciso II.
- Lei Complementar 227/2026, artigos 147, 148, 151, 152, 154, 156, 158, 159 e 160.
- Código de Processo Civil, artigos 48, 610, 611, 632 e 633 (Lei 13.105/2015).
- Código Civil, artigos 71, 1.785 e 1.791 (Lei 10.406/2002).
- Lei de Registros Públicos, artigo 169 (Lei 6.015/1973).
- Resolução CNJ 35/2007, artigos 1º, 12-A e 15.
- Lei 10.705/2000 do Estado de São Paulo, artigos 16 e 21.
Advogada especialista em Direito de Família e Sucessões – Campinas, SP
Talissa Caldonazo
- Postagens Recentes na Página:
- Inventário com imóveis em vários estados: onde abrir e onde pagar o ITCMDpor Talissa Caldonazo
- Recurso de família no TJSP: o que muda com as Câmaras de Família e Sucessõespor Talissa Caldonazo
- Dispensa de colação: como doar a um filho sem adiantar a herançapor Talissa Caldonazo
- Cessão de direitos hereditários: como vender a sua parte da herança antes da partilhapor Talissa Caldonazo
- Tipos de testamento: público, cerrado ou particular, qual escolherpor Talissa Caldonazo
- Pai ou mãe não autoriza viagem do filho ao exterior: o que fazerpor Talissa Caldonazo
Este artigo foi publicado em 4 de novembro de 2026 e reflete as normas vigentes nessa data. Leis e resoluções dos conselhos mudam com frequência; confirme a versão atual antes de tomar qualquer decisão. O conteúdo é informativo e não substitui a análise de um caso concreto.